wing of kaz has added a photo to the pool:

熊本県南阿蘇村、あそ望の郷くぎの / Asobo no Sato Kugino, Minamiaso Village, Kumamoto Prefecture
wing of kaz has added a photo to the pool:
熊本県南阿蘇村、あそ望の郷くぎの / Asobo no Sato Kugino, Minamiaso Village, Kumamoto Prefecture
AMMAN (ANP/RTR) - Jordanië blokkeert berichtenapp Telegram. Volgens het directoraat-generaal Openbare Veiligheid is de maatregel bedoeld om de verspreiding van illegaal materiaal tegen te gaan, zoals extremistische berichten die radicalisering kunnen aanwakkeren. Ook bedreigingen, afpersing en ander onwenselijk materiaal moeten zo worden geweerd, meldt staatspersbureau Petra.
Telegram wordt wereldwijd door veel burgers gebruikt, maar ook door journalisten, militairen en dissidenten. Dit vanwege de vermeende privacy die het platform zou bieden. Jordanië kent al sinds 2023 zeer vergaande wetgeving, die in de praktijk neerkomt op digitale censuur.
De oprichter van het Russische Telegram, Pavel Doerov, werd in juli in Rusland aangeklaagd en op een extremistenlijst geplaatst vanwege het vermeende faciliteren van terrorisme. Telegram zou te weinig doen om misbruik van het platform tegen te gaan. Volgens veiligheidsdienst FSB wordt Telegram door Kyiv gebruikt om wat het sabotageacties noemt uit te voeren tegen Rusland.
Pensioen en lijfrente hebben hetzelfde doel: zorgen dat je later geld hebt om van te leven. Het belangrijkste verschil zit in de manier waarop je het opbouwt. Pensioen bouw je doorgaans op via je werkgever, terwijl je een lijfrente zelf regelt bij een financiële aanbieder. Een lijfrente kan daarmee een aanvulling zijn op je werkgeverspensioen, maar ook een belangrijke voorziening voor wie geen pensioen opbouwt via het werk
Toch verschillen niet alleen de namen en de aanbieders. Ook voor de belasting, de uitkeringsduur en de vrijheid om het geld te gebruiken gelden andere spelregels.
In het dagelijks taalgebruik noemen we vrijwel al het inkomen voor onze oude dag ‘pensioen’. Daardoor ontstaat gemakkelijk verwarring. Het Nederlandse stelsel wordt meestal verdeeld in drie pijlers:
Wie vraagt naar het verschil tussen pensioen en lijfrente, bedoelt dus meestal het verschil tussen werkgeverspensioen en een individuele pensioenaanvulling.
Een lijfrente is een financieel product waarmee je geld opbouwt voor periodieke uitkeringen op een later moment. Je kunt eenmalig een bedrag storten, maar ook regelmatig geld inleggen. Dat kan via een lijfrenteverzekering, een lijfrenterekening bij een bank of een lijfrentebeleggingsrecht.
Een lijfrente kent twee fasen. Eerst bouw je vermogen op door te sparen, te beleggen of premies te betalen. Daarna volgt de uitkeringsfase: het opgebouwde bedrag wordt gebruikt voor regelmatige betalingen, bijvoorbeeld iedere maand. .
Het is dus geen gewone spaarrekening waarvan je naar behoefte geld kunt opnemen. Aan het belastingvoordeel zijn voorwaarden verbonden, onder meer over de manier waarop het geld later wordt uitgekeerd.
Bij werkgeverspensioen loopt de opbouw via de pensioenregeling die aan je werk verbonden is. Een lijfrente regel je in beginsel zelf. Je kiest een aanbieder en bepaalt binnen de fiscale mogelijkheden hoeveel je inlegt. .
Dat maakt een lijfrente niet alleen interessant voor zelfstandigen. Ook werknemers kunnen ermee aanvullen, bijvoorbeeld wanneer zij een periode weinig of geen pensioen hebben opgebouwd. Wel moet er voldoende fiscale ruimte zijn om de inleg te mogen aftrekken. .
Pensioen en lijfrente zijn daarom geen producten waartussen je altijd moet kiezen. Ze kunnen naast elkaar bestaan.
Bij een lijfrente mag je de inleg onder voorwaarden aftrekken van je inkomen in de aangifte inkomstenbelasting. Daarvoor moet je voldoende jaarruimte en/of reserveringsruimte hebben. Die ruimte bepaalt hoeveel je fiscaal aftrekbaar kunt inleggen. Niet iedere storting levert dus automatisch belastingaftrek op.
Wanneer de lijfrente later uitkeert, betaal je over de uitkeringen belasting. Het gaat daarmee in de eerste plaats om belastinguitstel: mogelijk aftrek tijdens de opbouw, belastingheffing tijdens de uitkering.
De belofte dat een lijfrente ‘altijd belastingvoordeel’ oplevert, is daarom te eenvoudig. Het uiteindelijke resultaat hangt onder meer af van de aftrekmogelijkheden bij de inleg en de belasting die over de latere uitkeringen verschuldigd is.
Dat kan, maar hoeft niet. Hier zit een belangrijk onderscheid met het werkgeverspensioen, dat in beginsel levenslang wordt uitgekeerd. Bij een lijfrente hangt de uitkeringsduur af van het producttype en de fiscale voorwaarden.belastingdienst+1
De belangrijkste mogelijkheden zijn:
Je kunt dus niet bij iedere lijfrente vrij kiezen voor bijvoorbeeld vijf of tien jaar uitkeren. Die keuze hangt af van het product, de ingangsdatum en de hoogte van de uitkering.
Een lijfrente kan vóór de AOW-leeftijd ingaan, maar dat betekent niet dat je een nieuw opgebouwde lijfrentepot zomaar in een paar jaar kunt opmaken om de periode tot je AOW te overbruggen.
Bij een bancaire oudedagslijfrente geldt bij een vroege start een langere minimale uitkeringsduur: twintig jaar, vermeerderd met het aantal jaren dat je bij aanvang jonger bent dan de AOW-leeftijd. Een speciale overbruggingslijfrente is alleen mogelijk met daarvoor geschikt lijfrentetegoed dat vóór 2006 is opgebouwd.
Voor eerder stoppen met werken is het daarom belangrijk om onderscheid te maken tussen vrij beschikbaar spaargeld en geld dat vaststaat in een fiscaal lijfrenteproduct.
Een lijfrente is bedoeld voor inkomen later. Koop je het product voortijdig af, dan betaal je belasting over de afkoopsom en meestal ook revisierente: een aanvullende fiscale heffing. Er bestaan uitzonderingen, maar zomaar de rekening leeghalen kan dus duur uitpakken.
De vrijheid van een lijfrente zit vooral in het zelf regelen van de opbouw en het kiezen van een passende aanbieder. Het betekent niet dat het opgebouwde geld vrij opneembaar is.
Het verschil tussen pensioen en lijfrente draait uiteindelijk vooral om de route waarlangs je inkomen voor later opbouwt. Werkgeverspensioen hoort bij je arbeidsrelatie; een lijfrente regel je zelf. Beide kunnen bijdragen aan dezelfde oudedagsvoorziening, maar hebben eigen voorwaarden.
De nuttigste vraag is daarom vaak niet: ‘Wil ik pensioen óf een lijfrente?’ Het gaat erom wat je al opbouwt, welk inkomen je later verwacht nodig te hebben en hoeveel ruimte er is voor een fiscaal aftrekbare aanvulling. Een lijfrente kan daarbij helpen, zolang je rekening houdt met de belastingregels en het feit dat het geld langere tijd vaststaat.
INDIAN WELLS (ANP) - Tennisster Mirra Andrejeva is na haar zege bij de WTA Finals de nieuwe nummer 2 van de wereldranglijst. De 19-jarige Russin, die dit seizoen ook Roland Garros won, passeerde de voormalig nummer 1 van de wereld Aryna Sabalenka uit Belarus, die nu derde staat.
Elena Rybakina uit Kazachstan voert de ranglijst aan, ondanks haar afmelding voor het slottoernooi van de WTA Tour in Indian Wells. De tennisster, die dit seizoen de Australian Open en de US Open won, sluit voor het eerst in haar carrière het seizoen af als de nummer 1 van de wereld.
Suzan Lamens is de beste Nederlandse tennisster op de wereldranglijst. Ze staat op de 191e plaats.
BRUSSEL (ANP) - Rusland heeft helemaal niets te zeggen over de aanwezigheid van de NAVO in Europa, zei de Litouwse minister Kęstutis Budrys (Buitenlandse Zaken) bij aankomst in Brussel. Ook op andere punten die voor Europa van belang zijn, mag Rusland geen veto krijgen, benadrukte hij. "We weten allemaal wat ze willen; waarom zouden we daaraan toegeven?", zei Budrys. Ook zijn Letse collega Baiba Braže vindt dat de Russen moeten inbinden met hun eisen voor vrede in Oekraïne en dat Europa niet moet toegeven.
"Het idee dat we Rusland iets kunnen aanbieden waardoor de oorlog zal stoppen, werkt niet", zei Braže voor het begin van de vergadering van de EU-ministers van Buitenlandse Zaken. "Het moet volstrekt duidelijk zijn dat Rusland de oorlog moet beëindigen."
Rusland toont daartoe nog geen enkele wil, zeiden de beide ministers. De druk op Rusland moet daarom worden verhoogd en Oekraïne moet meer hulp krijgen. Dat willen ook de Ierse en Poolse ministers van Buitenlandse Zaken, zeiden zij bij aankomst.
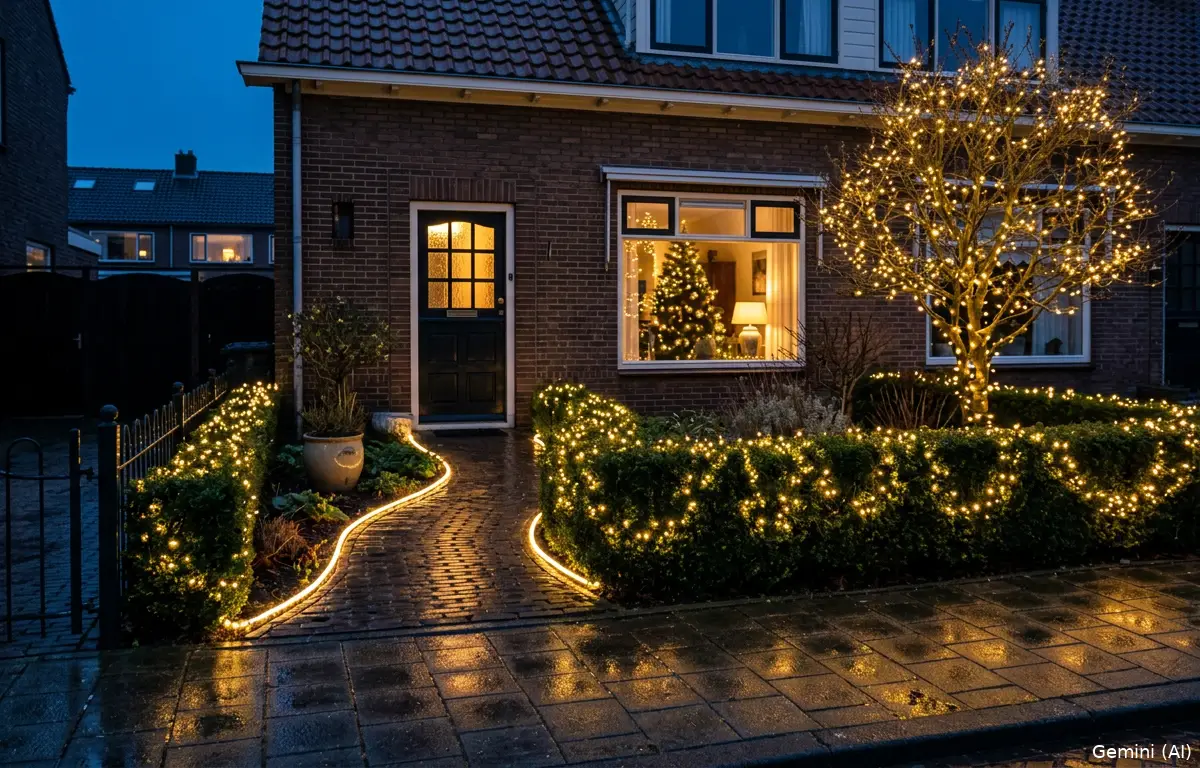
Het is koud en duister, en de Sint is weer in het land. Voor veel mensen is het de hoogste tijd om de lichtslang weer van zolder te halen en om de heg te draperen. Maar wat kost dat eigenlijk aan stroom?
De energierekening kan mee- of tegenvallen, afhankelijk van één keuze: led of gloeilamp. Een complete tuinset met led kost ongeveer €2 per maand, met ouderwetse lampjes al gauw €9, rekent de Consumentenbond voor.
De Consumentenbond ging uit van acht uur per dag, dertig dagen en €0,30 per kilowattuur (kWh). Energie-expert Didi Koller werkte de cijfers op 27 oktober bij.
| Verlichting | Gloeilamp | Kosten per maand | Led | Kosten per maand |
| Lichtsnoer, 10 lampjes | 12 watt | €0,86 | 3 watt | €0,22 |
| Lichtsnoer, 100 lampjes | 30 watt | €2,16 | 5 watt | €0,36 |
| Plastic kerstman met lamp | 25 watt | €1,80 | 4 watt | €0,29 |
| Lichtslang, 5 meter | 70 watt | €5,04 | 20 watt | €1,44 |
De lichtslang is de grootverbruiker. Met gloeilampjes kost hij ruim drie keer zoveel als de led-versie.
Hang je buiten een lichtsnoer van 100 lampjes, een lichtslang van 5 meter en een verlichte kerstman op, dan verbruik je met led 29 watt. Acht uur per dag is dat 7 kWh per maand, ongeveer €2,10.
Dezelfde set met gloeilampjes trekt 125 watt: 30 kWh en €9 per maand. Laat je alles van vijf uur ’s middags tot negen uur ’s ochtends branden, dan verdubbelt het: €4,20 met led en €18 met gloeilampen. Dat zijn eigen berekeningen met de wattages van de Consumentenbond, voor één huishouden met een vast tarief van €0,30.
Milieu Centraal rekende in 2023 een vergelijkbare set door, met een lichtslang van 10 meter en 100 buitenlampjes. Met led en een timer bleef daar 6 kWh over voor een hele maand, meldde Hart van Nederland.
Nee. Een buitensnoer verbruikt niet meer stroom dan een snoer in de kerstboom, schrijft de Consumentenbond. Het verschil zit in de bescherming tegen water: stekkers, adapters en verbindingen moeten droog blijven.
Voor verlichting die buiten in de regen hangt, is IP44 of hoger een goede keuze.
Led wordt bovendien veel minder warm dan een gloeilamp. Dat verkleint de kans op brand, ook als de lampjes tegen een houten schutting of droge takken hangen.
Verbruiken andere apparaten in huis ongemerkt meer? Lees welke apparaten je ongemerkt geld kosten.
Bronnen: Consumentenbond, Hart van Nederland
WAGENINGEN (ANP) - Het aantal gewone zeehonden in de Waddenzee is in 2026 voor het vijfde jaar op rij opnieuw gedaald, meldt Wageningen Marine Research op de site van Nature Today. Ook het aantal getelde zeehondenpups daalde opnieuw. Gewone zeehonden zijn wat kleiner dan grijze zeehonden, die ook in de Waddenzee leven.
Als mogelijke verklaringen noemen de onderzoekers factoren als veranderingen in voedselbeschikbaarheid, toenemende menselijke activiteiten in de Noordzee, competitie met andere zeezoogdiersoorten en veranderingen in het gedrag van zeehonden.
In de internationale Waddenzee werden in het afgelopen jaar 12 procent minder zeehondenpups geteld dan vorig jaar. Het totale aantal getelde gewone zeehonden daalde met 3 procent, tot een totaal van 23.154 zeehonden.
In de Nederlandse Waddenzee was de afname nog groter, schrijven de onderzoekers. Daar daalde het aantal gewone zeehonden met 17 procent. Verder onderzoek is volgens de onderzoekers nodig om te begrijpen wat er gaande is.

Ze zijn nog aan het praten. Maar er is een radiostilte, dus niemand weet waarover. Maar ze zijn nog aan het praten. Misschien wel over een soort doorstart. Maar er is een radiostilte, dus we weten het niet zeker. Maar ze zijn nog aan het praten. Maar ondertussen is er helemaal niemand aan de slag, zeggen alle ministers juist hun afspraken af, worden er geen tien nieuwe steden gebouwd en lacht Geertje Wilders in de marges van de Tweede Kamer in zijn vuistje. Maar ze zijn nog aan het praten. Maar niemand snapt waarom CDA en D66 door willen met een partij die de hele tijd dwarsligt, en de VVD door wil met partijen die om een meerderheid in de Eerste Kamer voor het Belastingplan te halen een akkoord sloten waardoor er nu eigenlijk nog steeds geen meerderheid in de Eerste Kamer is. Maar ze zijn nog aan het praten. Zometeen live vanaf 11:00 weer met zijn allen genieten van de radiostilte. Ze zijn nog aan het praten.
Rolling coverage of the latest economic and financial news
Britain’s main share index isn’t been dragged back by the AI sell-off.
The FTSE 100 share index rose by as much as 29 points, or 0.25%, to 10,931 points.
“London’s Footsie has started the week as a resilient player despite the risk-off sentiment reverberating amid the ongoing tech sell-off. The blue-chip index made tentative steps forward in early trade as its tech-lite nature makes it more insulated from the AI jitters. However, disappointing economic data from China and Japan, have raised global growth concerns and look set to hold back significant gains for the internationally focused index.
Mining stocks are on the back foot in early trade in London as investors reassess demand for an array of industrial metals.
Continue reading...