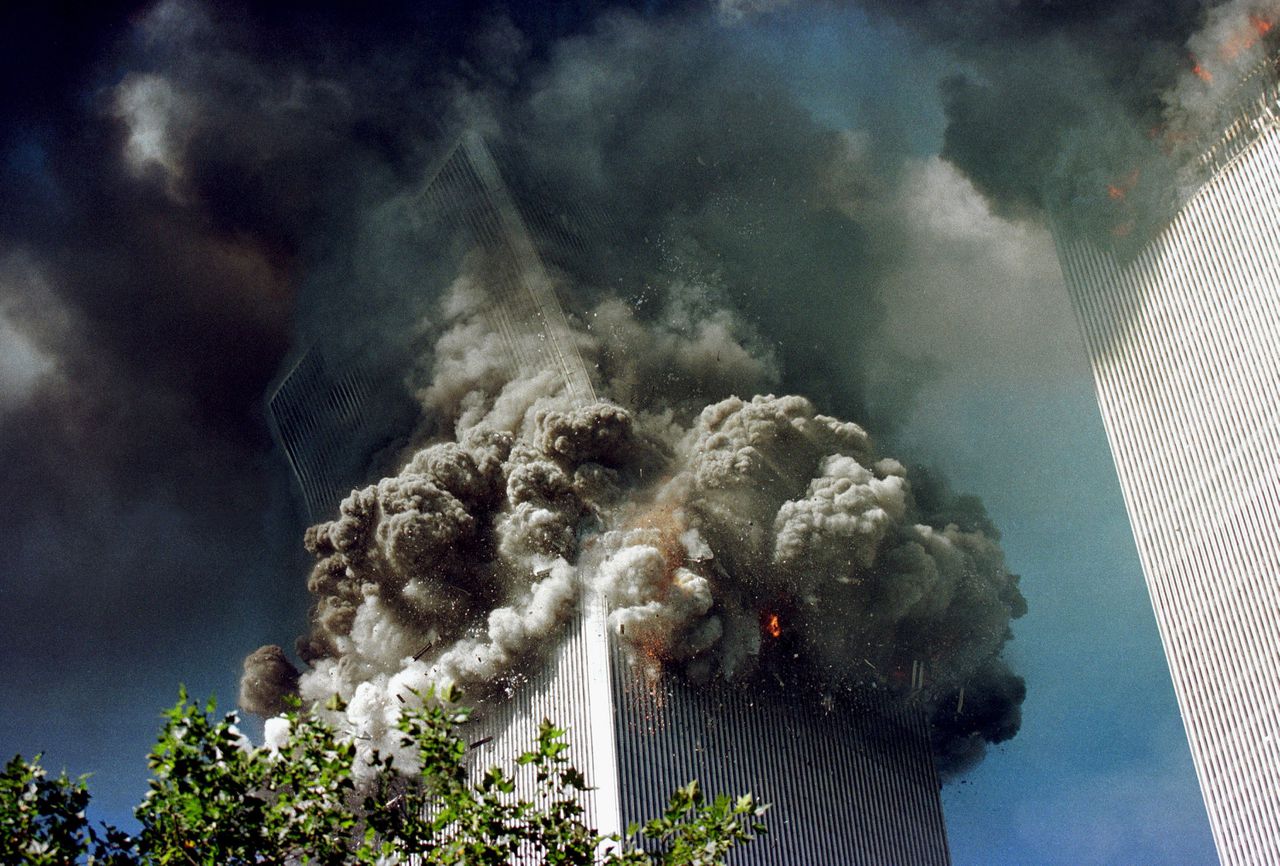
25 jaar na de aanslagen van 11 september 2001 laten nieuw vrijgegeven topgeheime presidentiële briefings over Bin Laden zien dat de dreiging bekend was, maar nooit echt concreet werd.

Popplio728 has added a photo to the pool:

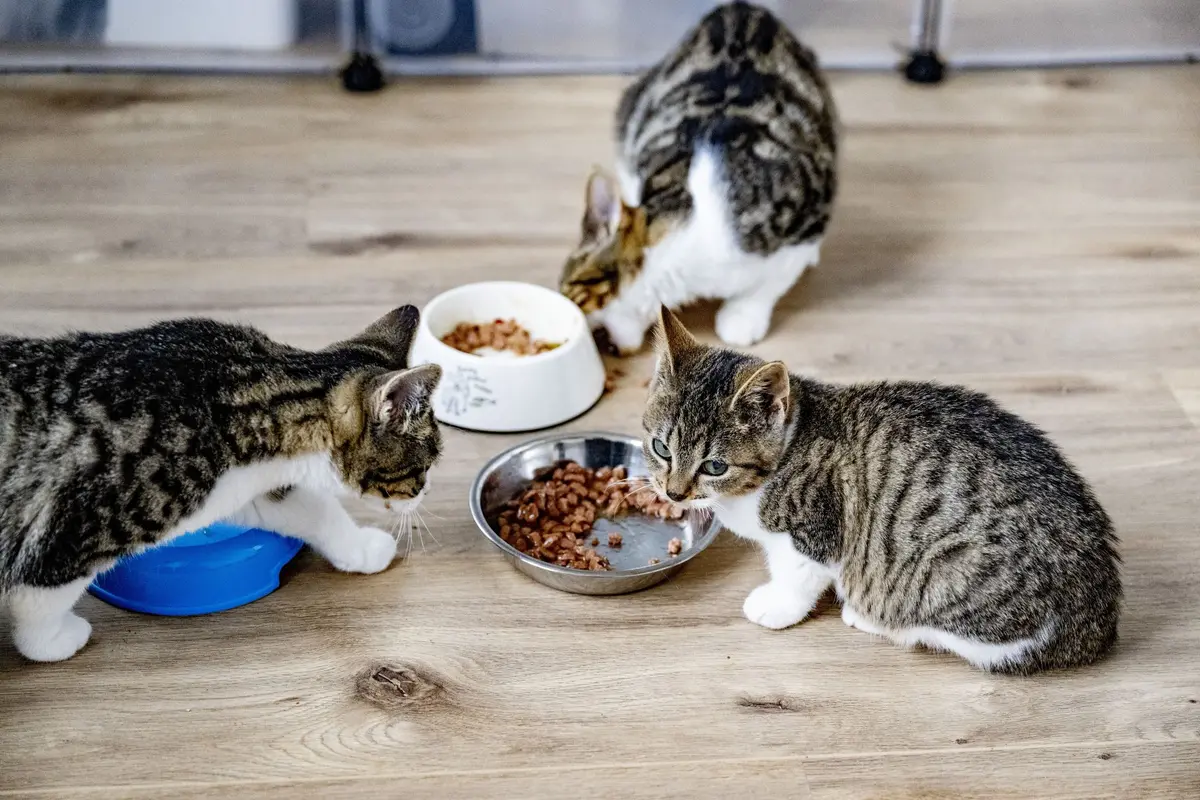
Het lijkt allemaal niet zo moeilijk om je kat eten en drinken voor te zetten. Dit trotse huisdier heeft echter aardig wat noten op zijn zang en jij bent er om zijn wensen in te willigen. Kattenexpert Nicky Trevorrow legt in een grappige en informatieve YouTube-video uit wat je verkeerd doet.
Geen plasticKatten drinken het liefst uit een keramisch of metalen drinkbakje. Een plastic schaaltje of kopje, daar halen zij hun neus voor op. De smaak is een stuk minder lekker. Hoe durf je?!
Ovaal en laagOok is onderzoek gedaan naar de perfecte vorm van het drinkbakje. Katten blijken het liefst uit een ovaalvormige en lage drinkbak te slobberen. Op deze manier raken zijn gevoelige snorharen de zijkant van het bakje niet aan. Dit is vooral belangrijk voor oudere katten met diabetes.
Niet tegen de muurZet de drinkbak niet direct tegen de muur, want daar kan het neurotische beestje niet goed tegen. Hij wil graag het overzicht bewaren en dat lukt op die manier niet goed.
Water en eten uit elkaar zettenKatten zijn hygiënische dieren en ze houden niet van water in het voer of andersom. Het is verleidelijk om de bakjes tegen elkaar aan te zetten, maar daar doe je de poes geen plezier mee. Een houder met voerbakje en drinkbakje in één is helemaal een horrorscenario voor een katachtige. Houd dus wat afstand tussen de bakjes om geen chagrijnige kat te kweken.
Stromend waterHet liefst drinkt een kat van een stromend beekje, maar dat is binnenshuis niet te vinden. Als je je poes echt blij wilt maken, koop dan een (keramische) drinkfontein. Ze zijn niet al te duur (22 tot 66 euro) en je huisdier zal je eeuwig dankbaar zijn.
Dezelfde ECB, dezelfde renteverhoging, maar een huizenkoper in Madrid betaalt minder dan de helft van de rente die een koper in Amsterdam kwijt is. Vaste hypotheekrentes variëren na de verhoging van woensdag van circa 2,2% in Spanje tot gemiddeld 4,46% in Duitsland, zo blijkt uit een vergelijking door Euronews. Nederland zit met circa 4,3% voor tien jaar vast vlak onder die Duitse top.
Vier landen, vier tarieven
In Frankrijk betaalt een koper gemiddeld 3,54% voor een twintigjarige vaste hypotheek, aldus hypotheekmakelaar Pretto tegenover Euronews. In Italië verwacht vergelijker MutuiOnline dat de gemiddelde rente op nieuwe vaste hypotheken (twintig en dertig jaar) oploopt van 3,46% in augustus naar circa 3,75% eind dit jaar. Spaanse banken bieden vaste rentes vanaf circa 2,2%. Duitsland komt uit op een gemiddelde van 4,46%.
De cijfers zijn niet één op één vergelijkbaar, waarschuwt Euronews: de looptijden en hypotheekvormen verschillen per land fors. In Spanje zijn mixhypotheken (een vast tarief voor enkele jaren, daarna variabel) de laatste jaren populairder geworden dan de klassieke variabele hypotheek. In Duitsland en Nederland kiest de meerderheid voor tien jaar of langer vast.
Eén ECB-rente, maar bijna het dubbele aan hypotheekkosten.
Waarom Spanje zo goedkoop is
De ECB-verhoging was in Frankrijk, Italië en Spanje grotendeels al ingeprijsd voordat het besluit viel, melden makelaars tegenover Euronews. Banken in die landen richten zich op de ECB-verwachtingen, terwijl Duitse hypotheekrentes juist de tienjarige obligatierente volgen. Die steeg op 10 september naar 3,45%, het hoogste niveau sinds 2011. Hoe die obligatierente jouw Nederlandse hypotheek raakt, schreven we eerder in Duitsland betaalt hoogste rente op obligaties sinds 2009 en dat is slecht nieuws voor je hypotheek.
Daarnaast speelt concurrentie. Sterke bankbalansen, goedkope deposito's en felle onderlinge concurrentie houden de tarieven voor Spaanse leners laag, aldus Euronews. Op de Nederlandse markt is die concurrentie beperkter.
De rekening bij €300.000
Wat betekent dat verschil concreet? Neem een annuïtaire hypotheek van €300.000 over dertig jaar. Bij het Spaanse tarief van 2,2% betaal je circa €1.139 per maand. Bij het Nederlandse tarief van 4,3% is dat circa €1.485 per maand: ruim €340 meer per maand, bijna €4.000 per jaar.
Over de volledige looptijd betaal je in Nederland meer dan €120.000 extra aan rente. Dat is geen afrondingsverschil, dat is een verbouwing.
Waarom Nederland bijna het duurst is
De Nederlandse hypotheekrente is al jaren hoger dan in veel andere eurolanden. Volgens de AFM komt dat doordat Nederlandse banken minder spaargeld hebben ten opzichte van hun hypotheekportefeuille. Heeft een bank onvoldoende spaargeld, dan moet er geld geleend worden op de kapitaalmarkt, en dat kost meer. Daarnaast mogen huizenkopers hier tot 100% van de woningwaarde financieren, terwijl in Duitsland, België en Frankrijk eigen inbreng de norm is. Banken daar lopen dus minder risico en kunnen lagere tarieven hanteren.
Wie een hypotheek afsluit met Nationale Hypotheek Garantie (NHG), betaalt doorgaans een lagere rente, omdat het Waarborgfonds garant staat. In 2026 kan dat voordeel oplopen tot zo'n 0,4 procentpunt. Maar NHG geldt alleen voor woningen tot de kostengrens van €470.000, een bedrag dat in de Randstad lang niet altijd volstaat.
Het verschil blijft structureel
Wat de jongste ECB-verhoging naar 2,50% concreet betekent voor je hypotheek, spaargeld en lening schreven we woensdag in ECB verhoogt rente opnieuw: dit betekent het voor je hypotheek, spaargeld en lening. Maar de structurele kloof blijft: hogere overheidsleenkosten werken in Duitsland en Nederland sterker door in hypotheektarieven dan in Frankrijk en Spanje, waar rentes dichter bij de ECB-verwachtingen blijven.
De ECB-rente is in heel Europa gelijk. De prijs die jij ervoor betaalt verschilt meer dan €120.000 over een leven.
Meer weten? Euronews · AFM · De Hypotheekshop · Adfiz (NHG Normen 2026)


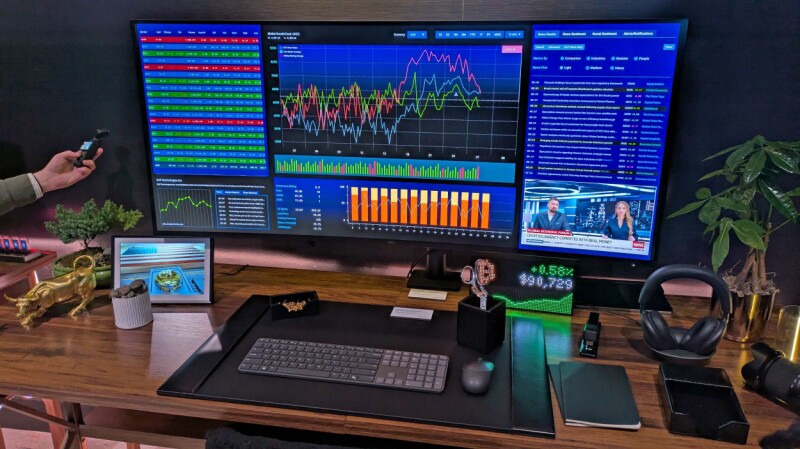
FIRST LOOK Dell's UltraSharp 52 display is a joyously enormous head-turner, but probably too much monitor for most users. Dell debuted the display at the CES show earlier this year. It's now on sale for $3,000. Sadly, I lack a PC capable of driving the screen at its full 6144 x 2560 resolution and 120 Hz refresh rate. Even at a miserly 3840 x 2160, however, I often marveled at how much it could display. Consider the screenshot below, which shows 50 columns and 89 rows of a single Excel spreadsheet – 4,450 cells in total. Here's another look at the monitor in full flight: a screen grab of Zwift, the virtual cycling metaverse I visit regularly as part of my exercise routine. At that size, Zwift felt more immersive and enjoyable than it does on a smaller screen. The display also handled motion smoothly during Zwift. other games, and streamed video. Getting used to it It took me a while to appreciate the monitor. When I first plugged it in, my occasionally-stiff middle-aged neck strained as I swiveled to view content at the edges and corners, while wielding my mouse to move its pointer between the screen's extremities felt like flapping my arms. My eyes didn't enjoy the experience at first either. I wear mild reading glasses while working, and found myself repeatedly refocusing as I looked across the curved display. For the first few days I spent with the screen, I therefore practiced "pillarboxing" – running the display at 3840 x 2160 and only using the center of the monitor while pixels on the edges remained dark. That didn't feel odd or distracting, perhaps because I often use "letterboxing" while watching video on my TV or tablet – leaving pixels at the top and bottom of the screen unused. As I grew accustomed to the enormo-monitor, I began using its entire area. Getting there was not straightforward: each of the three PCs I used with the monitor (one at a time, not together) required manual adjustment before I found a resolution that did not distort text and images. Dell's companion app was no help. It was slow to install, ran as if stuck in digital treacle, and is little more than a glorified front end for the Windows System/Display control panel. The HDMI connection to my desktop – an Acemagic mini-PC – repeatedly dropped out, forcing me to reseat the cable every day. The same PC and cable work reliably with my everyday monitor. I tried another cable and the problem persisted. I reached out to Dell, who suggested my two different cables were to blame. I connected my laptop – a Dell Inspiron Plus 7441 – over Thunderbolt and experienced some flickering that went away without needing to reseat the cable. A ten-year-old ThinkPad Carbon X1 connected fine over HDMI, but had even more trouble finding appropriate settings. But once I got the machine going and got used to its colossal size, my initial fatigue vanished. I realized I was squinting a little less than I do with my everyday display, a seven-year-old 32-inch Samsung that lacks the HDR feature the Dell machine includes. I sometimes use my lunch breaks to watch some rugby highlights, and the display handled those with ease. The easily observable nuances of small ads on team shirts would doubtless please sponsors. I was also pleasantly surprised by the display's speakers, which rendered my favorite tunes brightly and crisply. My current high rotation tunes include guitar feedback legends The Jesus and Mary Chain, spiky garage pop from Welsh outfit The Bug Club, and mumbly "power disco" by Getdown Services. JAMC's trademark fuzz was warm and deep, I felt like I could hear new strings on The Bug Club's guitars, and Getdown Services' beats thumped meatily. The speakers' location at the rear of the monitor led to a few "Where's that sound coming from?" moments, but those quickly became tolerable. Weighty issues I was impressed by Dell's packaging, which places the cables and included stand in clearly marked cardboard compartments within the shell protecting the screen. That matters because the box is a whopper that would be difficult to lug out of an IKEA and into a small car. Easy access to the assembly parts means a little less wrestling. At 12.95 kg (28.5 lbs), the monitor isn't problematically heavy – but is maybe too weighty for Dell's stand, as it never sat perfectly level, and I could find no way to straighten it. The screen is also unwieldy: I recommend connecting any cables you plan to use in advance, because shifting and lifting it to access its ports is not easy, especially in constricted spaces behind a desk. Tucked under the monitor's bottom-left edge is a forward-facing USB hub with two USB-C ports and one USB-A port. Making one of them a Thunderbolt port would have made it easier to connect a laptop without rummaging behind the beast. I finished my time with this giant display convinced that it is a lovely machine, but not one I need, as my work consists mostly of writing and editing text and browsing the web. Those who work with visual material may adore its size and the immersion created by its gentle curve. Many of Dell's promotional images show the device displaying multiple financial data feeds. The company pitches it as a replacement for four smaller monitors, requiring only one power cable and dispensing with a complex collection of stands. That seems like a more sensible use of the screen than everyday knowledge work. To finish, here's one more photo. I started working from home in 2002 but had no room to dedicate to an office. I therefore splurged about $700 – big bucks at the time – on a 15-inch, 1024 x 768 Dell 1503FP LCD monitor so that a CRT did not dominate my lounge room. It still works, although when the time came to take this snap, I couldn't find the HDMI-to-VGA adapter I use to fire it up. Here it is anyway, posed in front of its giant descendant to offer some historical perspective on how monitors have grown. ®